Blog

  • หุ้นกลุ่ม Bank ใช้อัตราส่วนอะไรเปรียบเทียบดี ?

    หุ้นกลุ่ม Bank ใช้อัตราส่วนอะไรเปรียบเทียบดี ?

    สำหรับผมส่วนตัวจะเน้นอยู่หลักๆประมาณนี้
    1. ROA ก่อนเลย หรือไม่ก็ ROIC ถ้ามี ไม่เน้น ROE เท่าไหร่เพราะ ROE จะ favor หุ้นที่มี D/E สูง
    2. NPL to Loan อันนี้ก็ชัดเจนอยู่แล้ว หนี้เสียเยอะก็ยิ่งแปลว่าปล่อยสินเชื่อไม่ระวัง แต่ทั้งนี้ต้องเข้าใจว่าแต่ละธนาคารอาจจะปล่อยกู้คนละกลุ่มลูกค้าเน้นคนละประเภทสินเชื่อ
    3. Cost of borrowing แล้วก็ Net Interest Margin ตัว Cost of Borrowing อันนี้เป็นตัวบ่งชี้ว่าต้นทุนของธนาคารมันสูงหรือต่ำอย่างไร โดยปกติคือใครมีเงินฝากเยอะก็จะต้นทุนต่ำ ธนาคารขนาดพอกันก็ควรจะมีเลขนี้คล้ายๆกัน

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • สร้างพอร์ตปันผล 5% ยังไงดี ?

    สร้างพอร์ตปันผล 5% ยังไงดี ?

    เป็นคำถามที่ยากทีเดียว เพราะมันก็ดูเหมือนไม่มีคำตอบตายตัว แต่นึกๆดูผมว่าลองทำดูก็ดี

    ก่อนอื่น Goal คือไรก่อน จากโจทย์คือเกษียณ ใช้เงินปันผลจากหุ้น และกะจะใช้ประมาณ 5% ของพอร์ต ซึ่งในกรณีนี้ก็บอกไว้ก่อนว่ามันทำให้การลงทุนเรา skewed ไปยังหุ้นที่มีปันผลสูง มากกว่าการดูผลตอบแทนโดยรวม ดังนั้นอาจจะทำให้การลงทุนไม่ optimal เท่าคนที่ลงทุนโดยมองผลตอบแทนโดยรวมแล้วถอนเงินต้นออกมา แต่ก็ไม่เป็นไร เราทำตามโจทย์นี้ก่อน

    แล้วเราลงทุนในอะไรได้บ้าง
    • จากโจทย์นี่มันบอกว่าหุ้น แต่ผมว่าสมมติเราลงทุนในตราสารหนี้หรือกองทุนรวมอะไรได้ด้วยละกัน จะได้กว้างมากขึ้น
    • แล้วพวกตราสารหนี้ที่มันอายุไม่ยาวล่ะ ก็ใช้ current yield ไปก่อนละกัน แล้วเรื่อง rollover ก็ค่อยว่ากัน
    • กองทุนที่บริหารแบบ Active ที่มี turnover เยอะๆอาจจะต้องข้ามไปก่อน เพราะกะ yield ไม่ถูก
    • กองทุนประเภทที่เป็น Feeder เราอ้างอิงตัว underlying เป็นหลักเพื่อความไม่สับสน

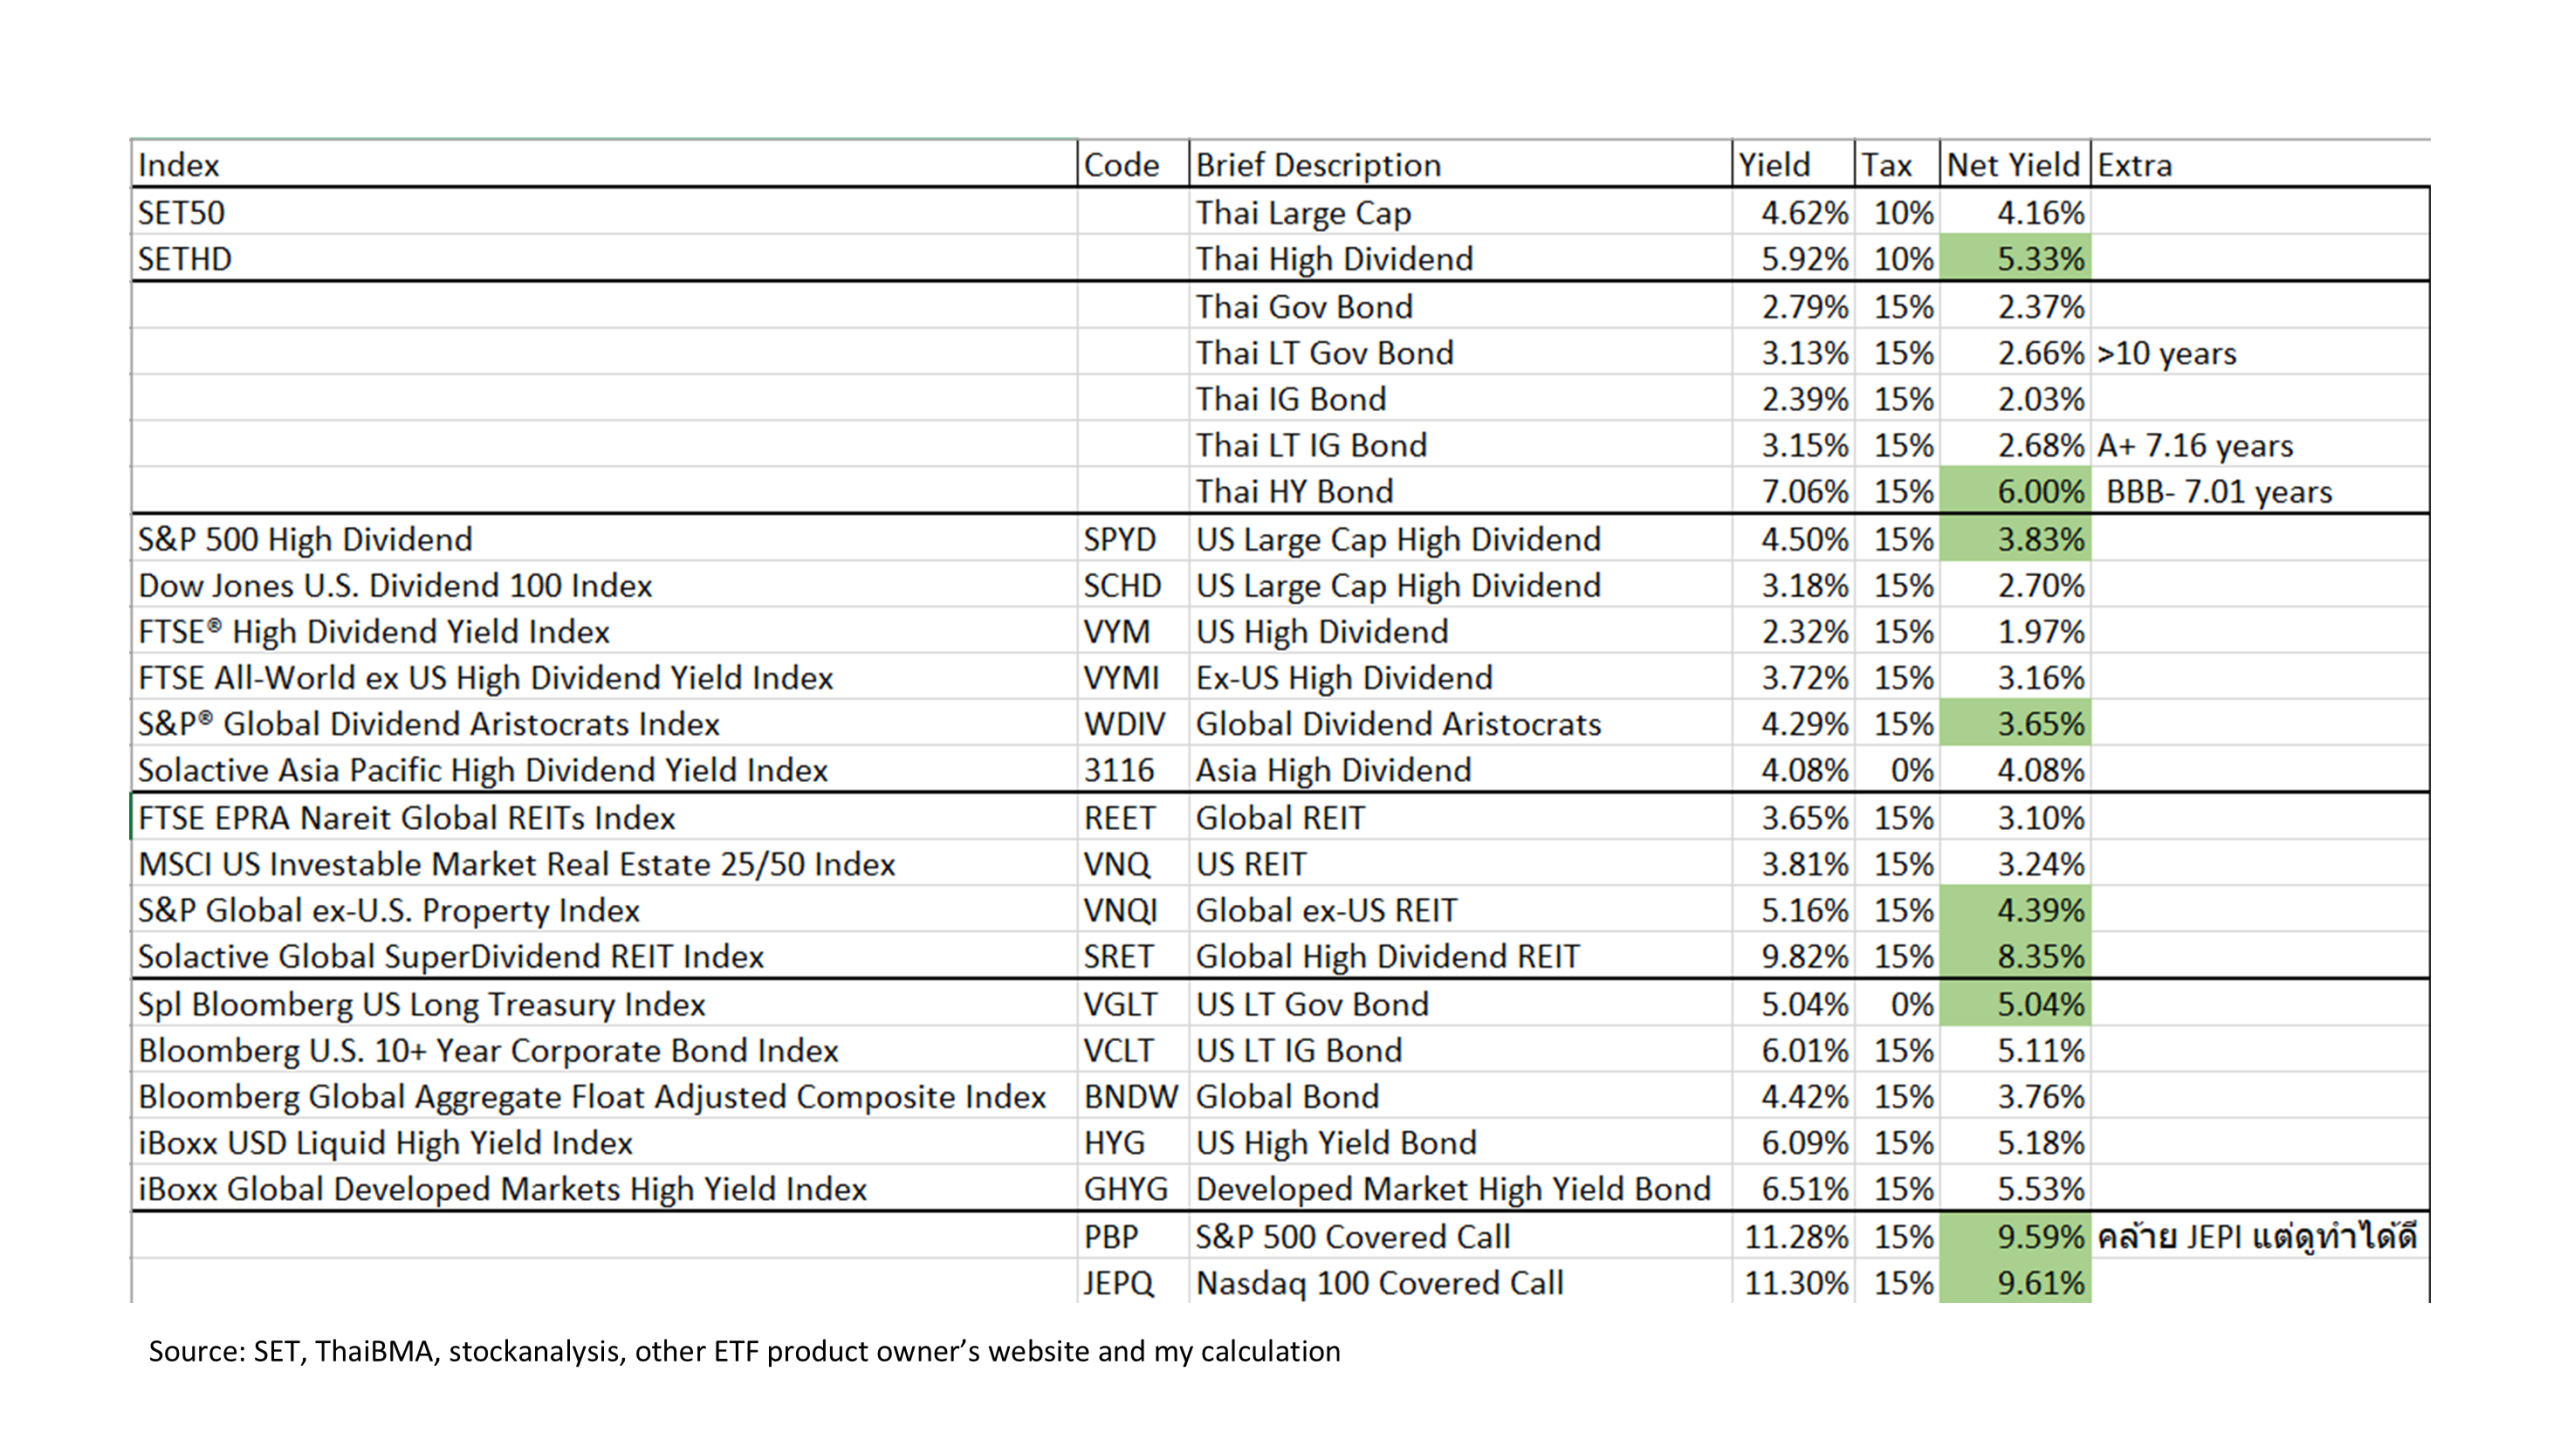
    ผมลองไปหาตัวเลือกดูคร่าวๆว่าแต่ละอย่างปันผลเท่าไหร่กันบ้าง Yield Table สามารถ download ได้ที่ลิ้งค์นี้
    https://docs.google.com/spreadsheets/d/16USKeRS-WhuXA5_C6Y3v_fnlhi6oOS3M/edit?usp=sharing&ouid=103848821276267751067&rtpof=true&sd=true


    รหัส ETF หรือกองทุนที่แปะไว้นั่นเป็นแค่ตัวอย่างเท่านั้น พยายามอ้างอิง index เป็นหลัก อาจจะมีกองทุนที่ลงทุนเหมือนกันแต่ค่าธรรมเนียมต่ำกว่าก็เอาอันนั้น

    ส่วนพวกหุ้นรายตัว เท่าที่ดูก็ไม่น่าจะจำเป็น เพราะมันก็จะมีความเสี่ยงโผล่ขึ้นมาทันที แต่ถ้าสมมติจะถือ ก็ต้องเผื่อว่าอัตราการปันผลดีกว่า SETHD หรือ S&P 500 High Dividend เป็นอย่างน้อย ไม่งั้นก็ไม่รู้จะทำทำไม

    ส่วน combination ก็ทำได้หลากหลาย แต่หลักๆผมว่าก็เน้นอะไรที่เป็น Local ในไทย เพราะไม่ต้องกังวลเรื่องอัตราแลกเปลี่ยนดี combination ที่ผมลองกดดูก็เช่น
    • กรณีไม่ยุ่งกับต่างประเทศเลย SETHD 90%, Thai Gov Bond 10% / SETHD 80%, Thai Gov Bond 10%, Thai High Yield Bond 10%
    • กรณีหุ้นกับตราสารหนี้ประมาณครึ่งๆ SETHD 60%, Thai Gov Bond 15%, Thai HY Bond 25% / SETHD 40%, S&P 500 High Dividend 10%, US LT Gov Bond 50%
    • กรณีเน้น Global Global Dividend Aristocrats 30%, Global Bond 35%, Global High Dividend REIT 25%, Developed Market High Yield Bond 10%

    แล้วถ้าคุณจะเอาไปใช้ทำไง เนื่องจาก Yield ที่ผมแปะนี่คือสำหรับราคาปัจจุบันตอนนี้ ดังนั้นสมมติคุณจะเอาไปทำจริงผมแนะนำว่าเอารูปแบบที่ชอบคร่าวๆก่อน แล้วก็อัพเดท Yield ปัจจุบันซะ จากนั้นก็ดูว่าต้องขยับสัดส่วนนิดหน่อยจากเดิมหรือเปล่า

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • ช่วงดอกเบี้ยสูง ธุรกิจกลุ่มไหนดี กลุ่มไหนไม่ดี ?

    ช่วงดอกเบี้ยสูง ธุรกิจกลุ่มไหนดี กลุ่มไหนไม่ดี ?

    ช่วงนี้เริ่มมีแนวโน้มการปรับขึ้นดอกเบี้ยละ ในเวลานี้คาดว่าไม่น่าจะขึ้นดอกเบี้ยอะไรมากมาย แต่เผื่อว่าผิดคาดเรา recap กันนิดนึงว่าถ้าสมมติดอกเบี้ยสูงขึ้น หุ้นกลุ่มไหนน่าจะดีสุด หุ้นกลุ่มไหนน่าจะแย่สุด

    ในแง่นึงมันขึ้นกับว่าอัตราดอกเบี้ยสูงขึ้นขนาดไหน ถ้าสูงขึ้นมากถึงขั้นว่าคนใช้จ่ายน้อยลงมากๆ ยังไงมันก็จะกระทบทุกธุรกิจ แต่แน่นอนว่ามันกระทบธุรกิจแต่ละกลุ่มไม่เท่ากัน

    พวกที่ดี
    • พวกปล่อยสินเชื่อ โดยปกติกลุ่มนี้รายได้มาจากดอกเบี้ยของสินเชื่อซึ่งปรับขึ้นตามอัตราดอกเบี้ยพันธบัตรรัฐบาล ในขณะที่ต้นทุนแล้วแต่ว่าเป็นเงินฝากหรือเป็นการกู้มาจากสถาบันการเงินอื่น ถ้าเป็นเงินฝากโดยปกติก็จะปรับขึ้นช้ากว่าทำให้ได้เปรียบอยู่แปปนึง หรือถ้าเป็นเงินกู้อย่างน้อยก็ไม่ได้แย่มาก
    • บริษัทประกันและประกันชีวิต บริษัทพวกนี้มี float ทำให้กำไรจากการลงทุนมีสาระสำคัญช่วงที่อัตราดอกเบี้ยระยะยาวสูงขึ้นก็ควรจะทำได้ดีขึ้น ในขณะที่ตัวธุรกิจฝั่งประกันไม่ได้รับผลกระทบอะไรเท่าไหร่ และบริษัทพวกนี้ส่วนใหญ่หนี้ที่เป็นเงินกู้ไม่เยอะอยู่แล้ว
    • กลุ่ม Healthcare กับกลุ่ม Consumer Staple พวกนี้โดยตัวธุรกิจเนื่องจากเป็นสินค้าจำเป็นก็จะเดือดร้อนน้อยกว่าโดยเปรียบเทียบ

    พวกที่โดนจังๆ
    • กลุ่ม REIT เนื่องจากโดยธรรมชาติเป็นกลุ่มที่มีการกู้ยืมเงินเยอะมากเป็นปกติ แถมจะหนักขึ้นไปอีกถ้าลักษณะการลงทุนเป็นแบบตึกขนาดใหญ่ๆแล้วมีสัญญาเช่ายาวๆ ระหว่าง Realty Income กับพวก REIT ที่ทำโรงพยาบาล Realty Income ก็จะได้เปรียบกว่า แต่โดยรวมทั้งกลุ่มก็เดือดร้อนแหละ
    • กลุ่มสินค้าขนาดใหญ่ที่การซื้อลูกค้าต้องกู้เงิน เช่น บ้าน, รถยนต์ พวกนี้ลูกค้าจะหายมากสุด และภายใต้กลุ่มนี้พวกที่จะเดือดร้อนสุดก็คือพวกฝั่งผลิตเพราะนอกจากลูกค้าจะชะลอแล้วบริษัทอาจจะมีหนี้สินเยอะด้วย เช่น สร้างบ้าน, โรงงานผลิตรถยนต์หรือชิ้นส่วน, ฯลฯ
    • กลุ่มเหมือง เพราะเป็นธุรกิจที่มักจะมีการกู้เงินเยอะๆเช่นกัน และเดือดร้อนเมื่อเศรษฐกิจชะลอ
    • กลุ่ม Utilities ถึงแม้ว่าจะเป็นสินค้าจำเป็น แต่ธุรกิจประเภทนี้หนี้สินเยอะมากโดยธรรมชาติ ดังนั้นก็จะเดือดร้อนเป็นพิเศษ

    ภาพรวมประมาณนี้ แต่อย่าลืมว่ามันมีความต่างระหว่างดอกเบี้ยกำลังจะสูง กับดอกเบี้ยสูงไปแล้ว

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • JEPQ ปันผลสูงจริงมั้ย เป็น scam หรือเปล่า แล้วน่าลงทุนมั้ย ?

    JEPQ ปันผลสูงจริงมั้ย เป็น scam หรือเปล่า แล้วน่าลงทุนมั้ย ?

    มีคนถามว่า JEPQ ได้ปันผลสูงจริงเหรอ ? ทำได้ไงมัน Scam หรือเปล่า ? แล้วน่าลงทุนหรือเปล่า ?

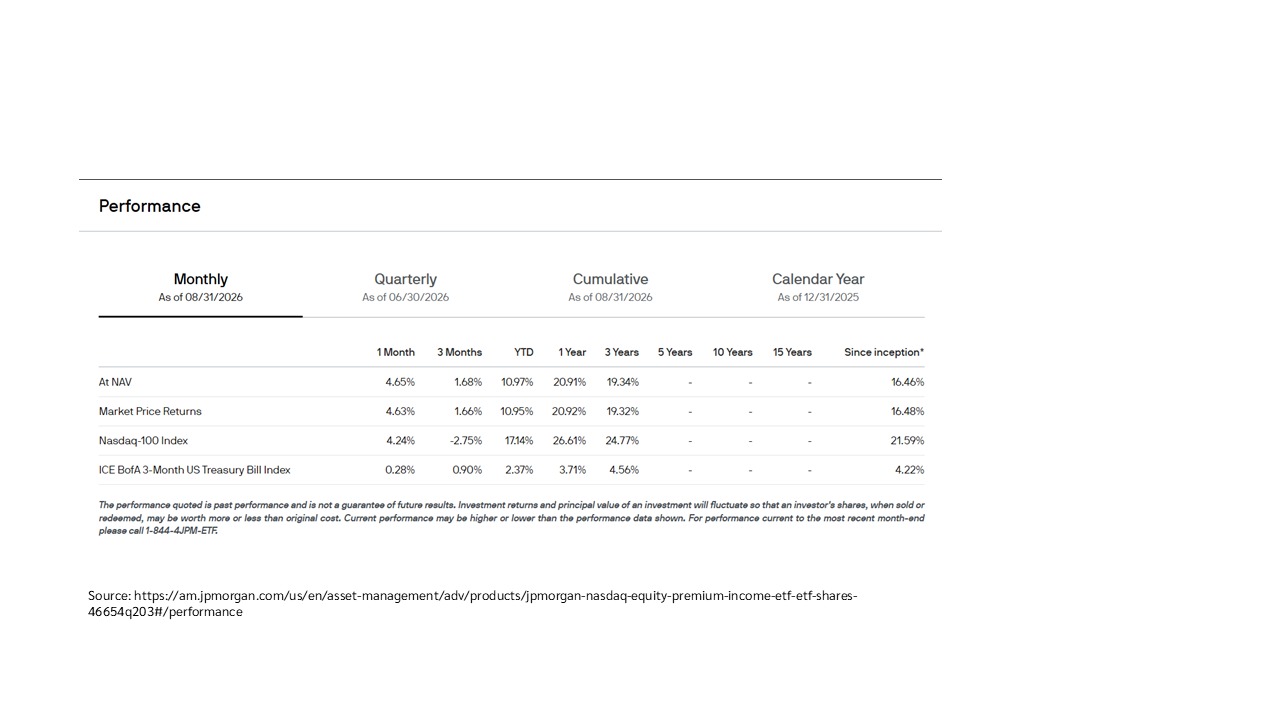
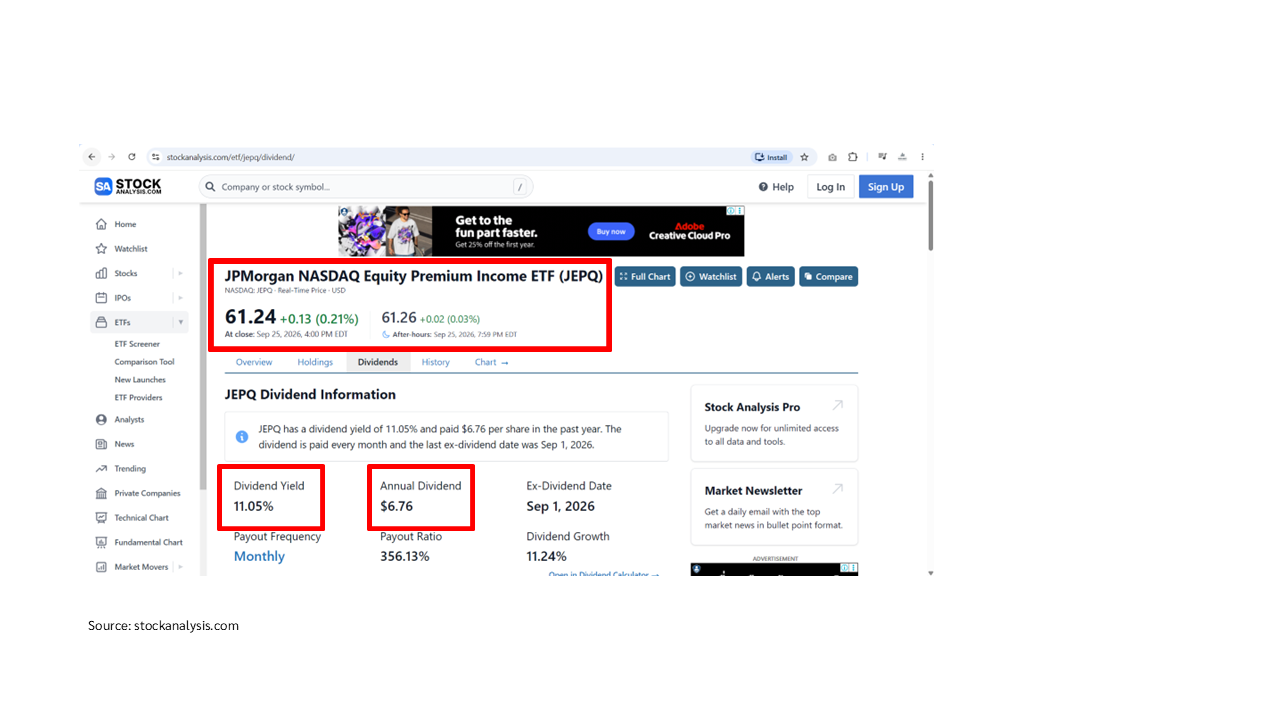
    ก่อนอื่น มันปันผลสูงจริงมั้ย จริงครับ ถ้าเอาปันผลในช่วง 1 ปีที่ผ่านมามันจะเป็น $6.76 ต่อหน่วย ในขณะที่ราคา ETF ล่าสุด $61.24 ดังนั้นก็เป็น Dividend Yield 11.05% ซึ่งสูงมากนะ

    คำถามต่อมาคือทำได้ไง Scam หรือเปล่า ?

    ไม่ใช่ Scam ครับ JEPQ เป็น ETF อันหนึ่ง หลักการทำงานเค้าคือถือหุ้นที่คล้ายดัชนี Nasdaq 100 แล้วก็ขาย Call Option เพื่อเอา premium มาจ่ายเป็นปันผล ในแง่นึงมันคือการตัดขาย upside ของ Nasdaq 100 ซึ่งแปลว่ามันจะดีถ้า Nasdaq 100 ตกหรืออยู่กับที่ และจะแย่ถ้า Nasdaq 100 ขึ้นเยอะๆ

    น่าลงทุนมั้ย ?

    อันนี้ตอบยากนิดนึงละ แต่ถ้าเอาแบบโดยภาพรวมก็ไม่ เพราะผลตอบแทนมันสู้ถือ Nasdaq 100 ซึ่งเป็น underlying ตรงๆไม่ได้ ข้อมูลก็ชัดเจนอยู่แล้วบนเวปของเค้า

    แต่ข้อดีของ JEPQ คือมันมีการจ่ายปันผลออกมาทุกเดือน ถ้าเราต้องการปันผลทุกเดือนแบบเดียวกันจากการลงทุนใน Nasdaq 100 คือเราต้องไปนั่งทยอยขายเอง ในแง่นั้น JEPQ ก็สะดวกกว่ามาก และสมมติเรามองว่าเรากำลังจะลงทุนในกองทุนหรืออะไรซักอย่างให้ได้ปันผล สมมติเราไม่ซื้อ JEPQ เราก็อาจจะมีทางเลือกคือซื้อ ETF หุ้นปันผล หรือ REIT หรือตราสารหนี้ ซึ่งพวกนี้อาจจะดีกว่า JEPQ ตรงความผันผวนน้อยกว่า แต่ก็สู้ Dividend Yield ของ JEPQ ไม่ได้เลย จะมีข้อเสียอย่างเดียวในมุมปันผลคือมันจะไม่ค่อยนิ่งเพราะขึ้นกับ premium ที่ขายได้ ซึ่งก็อาจจะไม่ได้เป็นประเด็นสำคัญ

    สรุปแล้วคือ JEPQ ก็ไม่ใช่ Scam และก็เป็นตัวเลือกในการลงทุนที่ valid มากโดยเฉพาะมองจากมุมว่าต้องการปันผล

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • ทำไมบริษัทถึงออกหุ้นกู้ชั่วนิรันดร์ ? น่าลงทุนมั้ย ?

    ทำไมบริษัทถึงออกหุ้นกู้ชั่วนิรันดร์ ? น่าลงทุนมั้ย ?

    ก่อนอื่น perpetuity คืออะไร
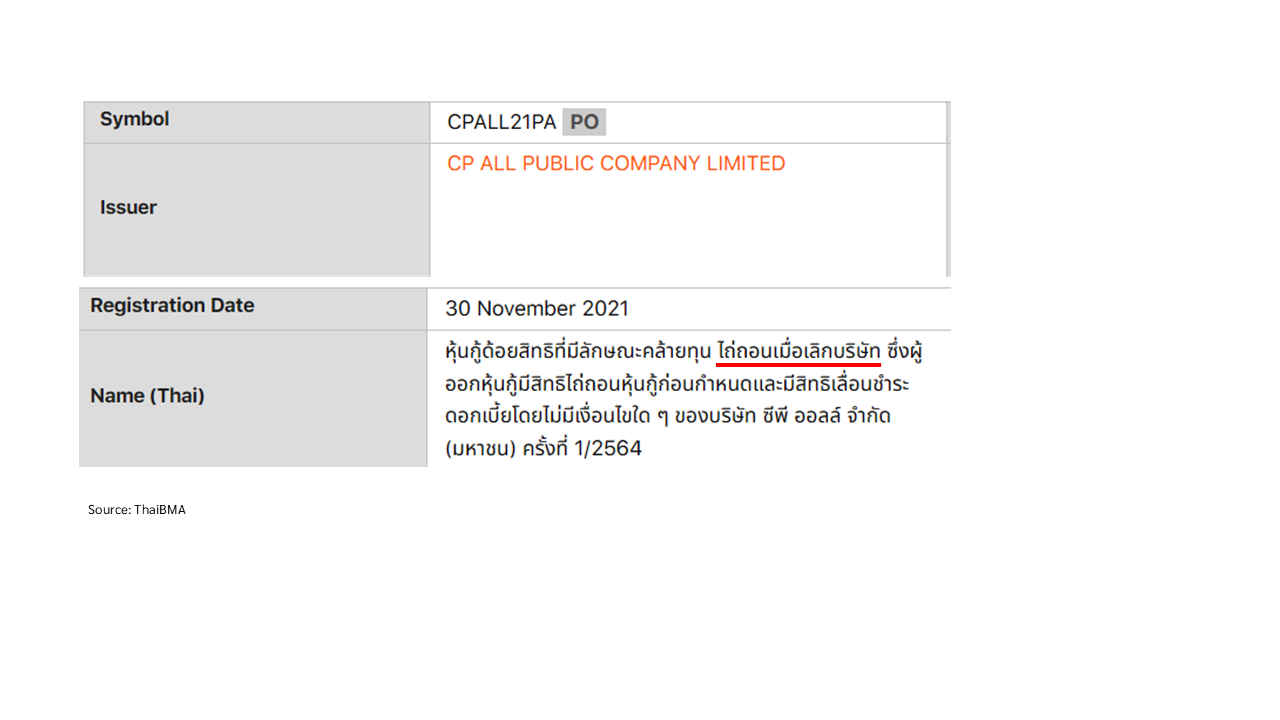
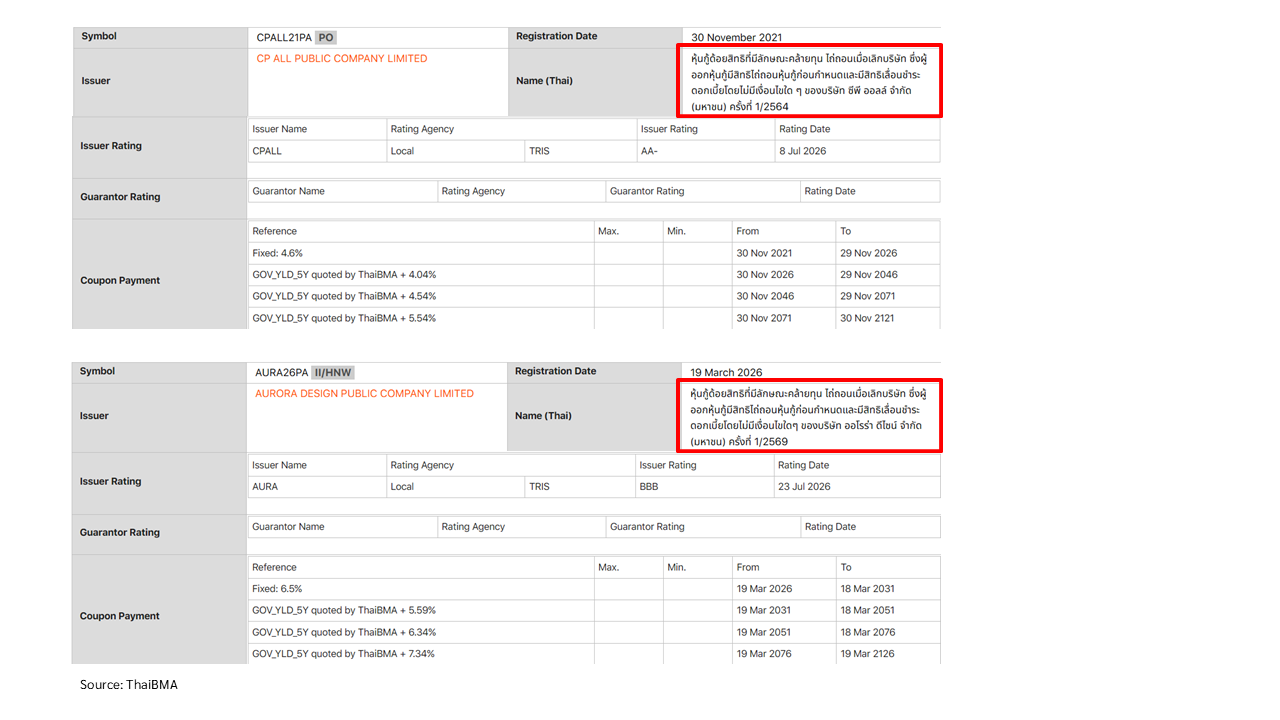
    มันก็คือตราสารหนี้ครับ แต่ไม่มีอายุสัญญาที่ชัดเจน ถ้าสมมติบริษัทไม่ได้มีการไถ่ถอนคืนคนที่ลงทุนอาจจะได้ดอกเบี้ยไปเรื่อยๆโดยไม่ได้เงินต้นคืนก็ได้ เท่าที่กดดูของไทยโดยทั่วไปมักจะมี call option ให้บริษัทสามารถที่จะไถ่ถอนคืนเมื่อครบกี่ปีก็ว่าไป และมีบอกว่าสามารถเลื่อนการจ่ายดอกเบี้ยได้โดยไม่นับว่าเป็นการผิดนัดชำระ และมักจะมี floating rate เพราะพอมันยาวมากคนก็กลัวว่าถ้าดอกเบี้ยสูงขึ้นแล้วจะเสียเปรียบ

    ทำไมบริษัทถึงจะออก perpetuity ?

    ก่อนอื่นนึกภาพว่าการออก perpetuity นี่มันยังไงก็ต้องให้ดอกเบี้ยแพงกว่าการออกตราสารหนี้ทั่วไปในช่วงเวลาเดียวกัน เพราะระยะเวลามันคือยาวมาก แล้วไม่รู้จะได้เงินต้นคืนมั้ย ดังนั้นนักลงทุนต้องคาดหวังดอกเบี้ยที่สูงกว่าแน่ และจะบอกว่าเป็นเพราะเค้าจะ lock in ช่วงดอกเบี้ยต่ำก็ไม่น่าจะใช่เพราะสุดท้ายไม่นานก็เป็น floating rate อยู่ดี
    ดังนั้นคิดว่าเป็นเพราะความยืดหยุ่นว่าจะคืนเงินต้นเมื่อไหร่ก็ได้เป็นหลัก ซึ่งน่าจะทำไปเพราะเหตุผลอันใดอันหนึ่งคือ
    1. อาจจะเป็นเพราะบริษัทไม่มั่นใจว่าโปรเจคที่ลงทุนไปจะคืนทุนเมื่อไหร่หรือไม่มั่นใจว่าสถานะทางการเงินในอนาคต ก็เลยต้องการความยืดหยุ่นที่จะคืนเมื่อไหร่ก็ได้
    2. หรือเป็นเพราะบริษัทต้องการจะระดมทุนเพิ่มแบบระยะยาวจริงๆ และในเวลานั้นอาจจะถูกกว่าการออกหุ้น

    แล้ว perpetuity มันเป็นการลงทุนที่ดีหรือเปล่า?

    ในแง่นึงอัตราดอกเบี้ยที่ได้จากพวกนี้สูงกว่าตราสารหนี้ที่ออกโดยบริษัทเดียวกัน และจากมุมของบริษัทเองถ้าเป็นไปได้ก็น่าจะทำการไถ่ถอนและคืนเงินต้นก่อนเลยเพราะดอกเบี้ยแพง แต่ยังไงก็เป็นอะไรที่มีความเสี่ยงเพราะเราต้องคาดหมายว่าบริษัทจะรอดและจ่ายดอก0เบี้ยได้ไปนาน ดังนั้นผมว่าเราต้องเลือกผู้ออกตราสารที่เข้มแข็งมากไว้ก่อน

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • ลงทุนใน S&P 500 Equal Weight แทน S&P 500 ดีมั้ย ?

    ลงทุนใน S&P 500 Equal Weight แทน S&P 500 ดีมั้ย ?

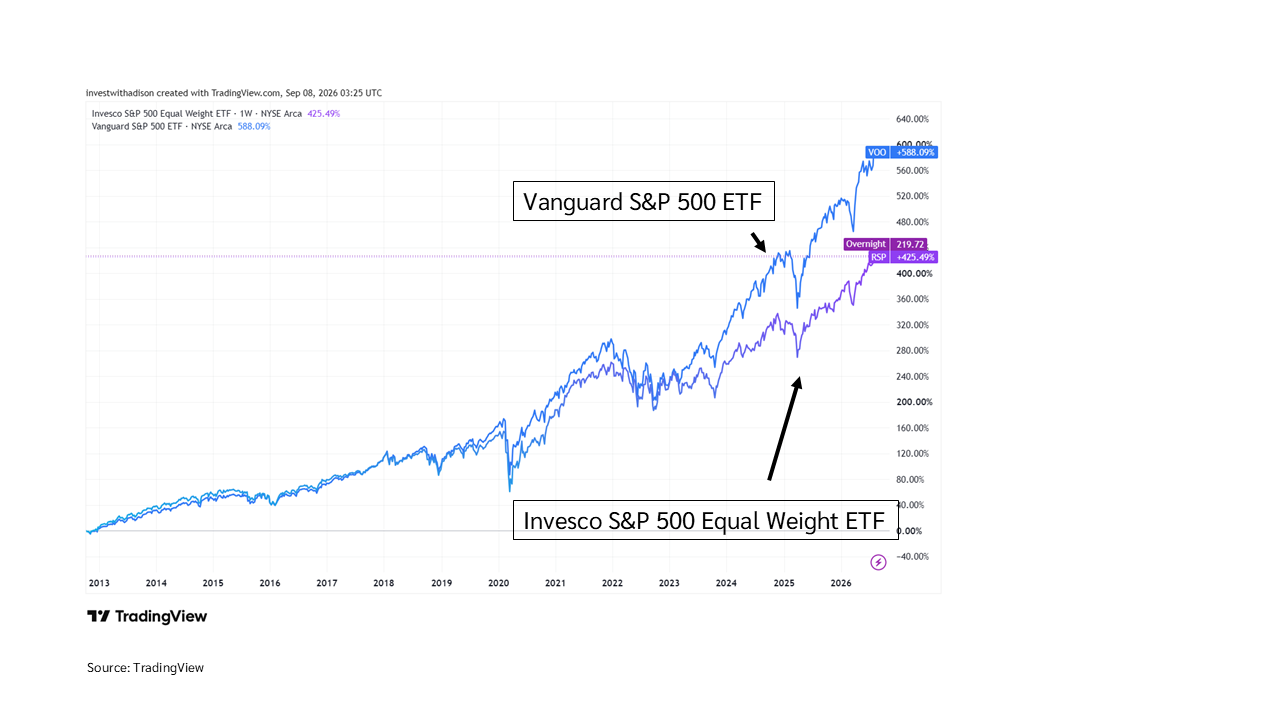
    มีคนถามความเห็นว่าลงทุนใน S&P 500 Equal-Weighted ดีกว่ามั้ย ? เพราะตอนนี้เห็นว่า S&P 500 เฉยๆมันจะหนักหุ้นบางตัวเยอะ

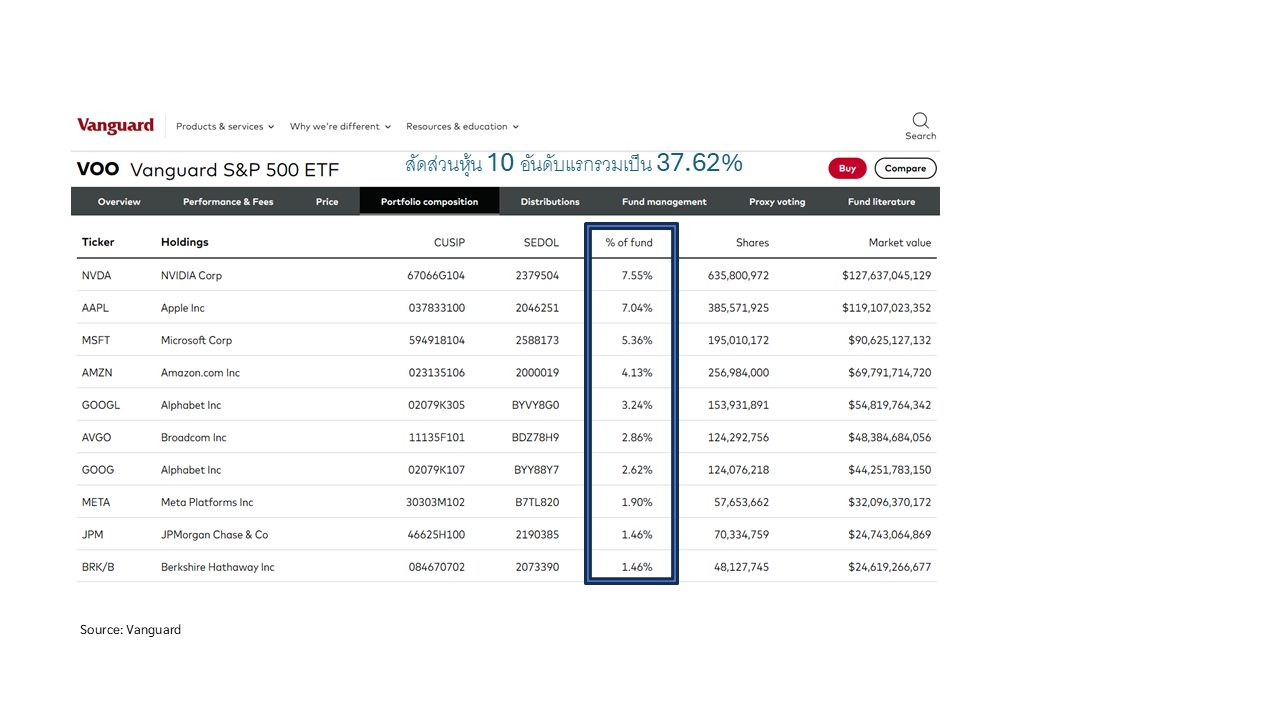
    อย่างแรกดูก่อนว่าที่ว่ามัน concentrated นี่มันแค่ไหน หุ้น 10 อันดับแรกของ S&P 500 คิดเป็นสัดส่วนประมาณ 37.62% ของทั้งหมด ซึ่งก็คือมันสัดส่วนเยอะจริงนั่นแหละ

    ดังนั้นแปลว่า S&P 500 Equal-Weighted น่าจะดีกว่าหรือเปล่า ? มันก็มีเรื่องที่ดีกว่าคือ Diversified มากกว่าแน่ ความเสี่ยงก็จะไม่กระจุกเท่า S&P 500 แบบปกติ ในแง่นี้ก็คือตรงโจทย์ของมันแหละ แต่มันก็มีจุดเสียอยู่นะ

    • การที่หุ้น 10 อันดับแรกมันสัดส่วนใหญ่ ก็มาจาก Market Cap ที่ใหญ่ และการที่มัน Market Cap ใหญ่กว่าได้ โดยส่วนใหญ่ก็เพราะบริษัทมันเป็นบริษัทที่ทำได้ดีมากจริงๆนั่นแหละ ดังนั้นการถือ S&P 500 Equal-Weighted ก็แปลว่ามันจะถือหุ้นที่เข้มแข็งเหล่านี้น้อยกว่าดัชนีปกติ โดยเฉพาะช่วงที่หุ้นใหญ่ทำได้ดีเป็นพิเศษ S&P 500 ตัวปกติก็จะผลตอบแทนดีกว่า
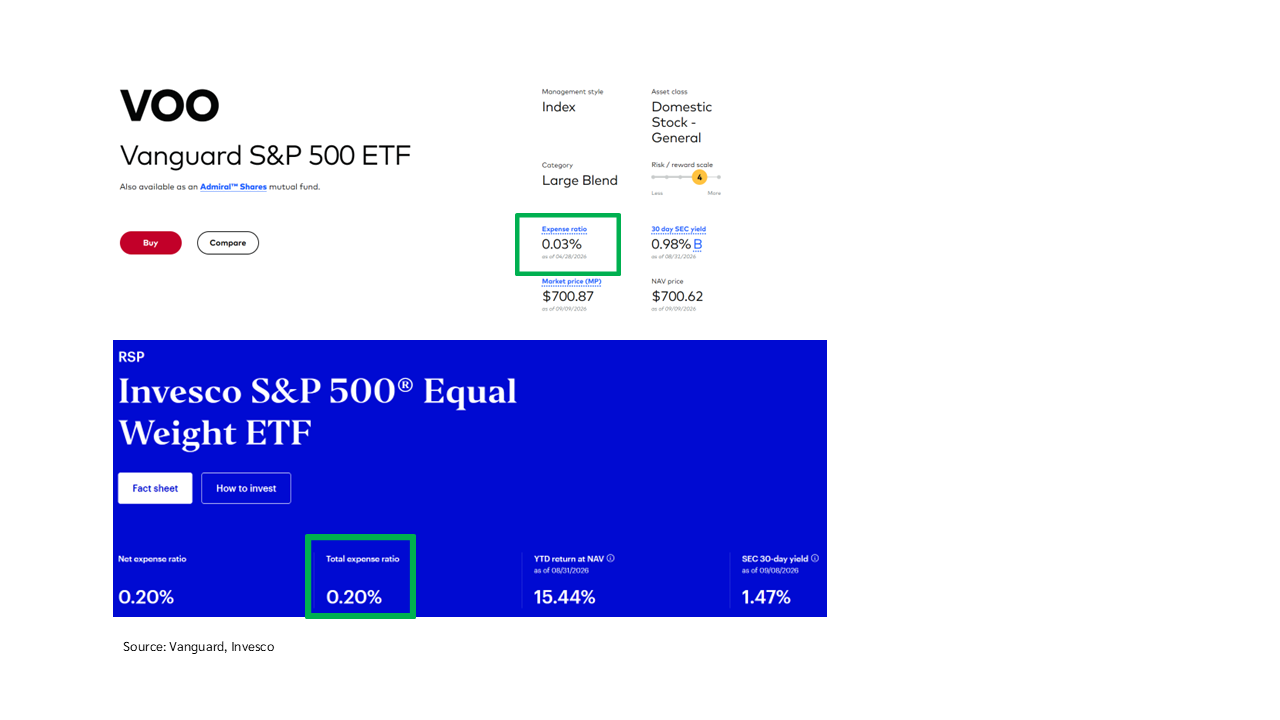
    • กองทุนที่ถือหุ้นตาม Market Cap Weighted ก็มักจะแทบไม่ต้องปรับอะไร ในขณะที่กองทุนที่ Equal-Weighted มันต้องมีการขายและซื้ออยู่ตลอดเพื่อให้มันคงความเท่า มันก็จะทำให้กองทุนมีต้นทุนในการจัดการสูงกว่า

    สรุปแล้ว ถือ S&P 500 แบบ Equal-Weighted ก็ไม่ได้มีปัญหาอะไร แต่อาจจะต้องยอมรับว่าผลตอบแทนในระยะยาวอาจจะต่ำกว่านะ มีความได้เปรียบเรื่องการกระจายความเสี่ยงอย่างเดียวจริงๆ

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • Cash Flow แต่ละปีไม่เท่ากันจะคำนวณ Time Value of Money ยังไง?

    Cash Flow แต่ละปีไม่เท่ากันจะคำนวณ Time Value of Money ยังไง?

    อันนี้ต่อเนื่องจากคลิปที่เราทำ Asset Allocation ด้วยตัวเอง มันต้องมีการคำนวณคิดลดกลับมาว่าตอนเกษียณถ้าจะใช้เงินแบบนี้ต้องมีเงินก้อนมูลค่าเท่าไหร่ และระหว่างออมเงินต้องลงทุนให้ได้กี่ % ซึ่งในวีดิโอนั้นเราทำด้วย FN Calculator ใช่มะ

    ทีนี้มีคนถามว่าสมมติตอนออมมันไม่ได้ออมเท่ากันทุกปีจะทำยังไง คำตอบคือแบบนั้นคุณต้องไปทำแบบใส่ CF ทีละอันละครับ โปรแกรมไม่มีทางช่วยเราได้แน่ ใช้ในตาราง excel ง่ายครับ

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • ตอนเกษียณมีวิธีการถอนเงินยังไงดี ?

    ตอนเกษียณมีวิธีการถอนเงินยังไงดี ?

    เรื่องนี้มีการศึกษากันเยอะอยู่

    แน่นอนมันขึ้นอยู่กับแผนการเกษียณแต่ละคน เช่นแบบจะถอนไปกี่ปีหลังเกษียณ มันก็ทำให้คำตอบไม่เหมือนกันละ แต่เท่าที่ผมเคยอ่านมาคำตอบแบบง่ายๆคือ 4% ครับ ก็คือสมมติตอนเกษียณเรามีเงิน 100 บาท เราถอนมาใช้ปีละ 4 บาท มีโอกาสสูงที่จะสามารถถอนไปได้จนถึง 30 ปีหลังเกษียณ

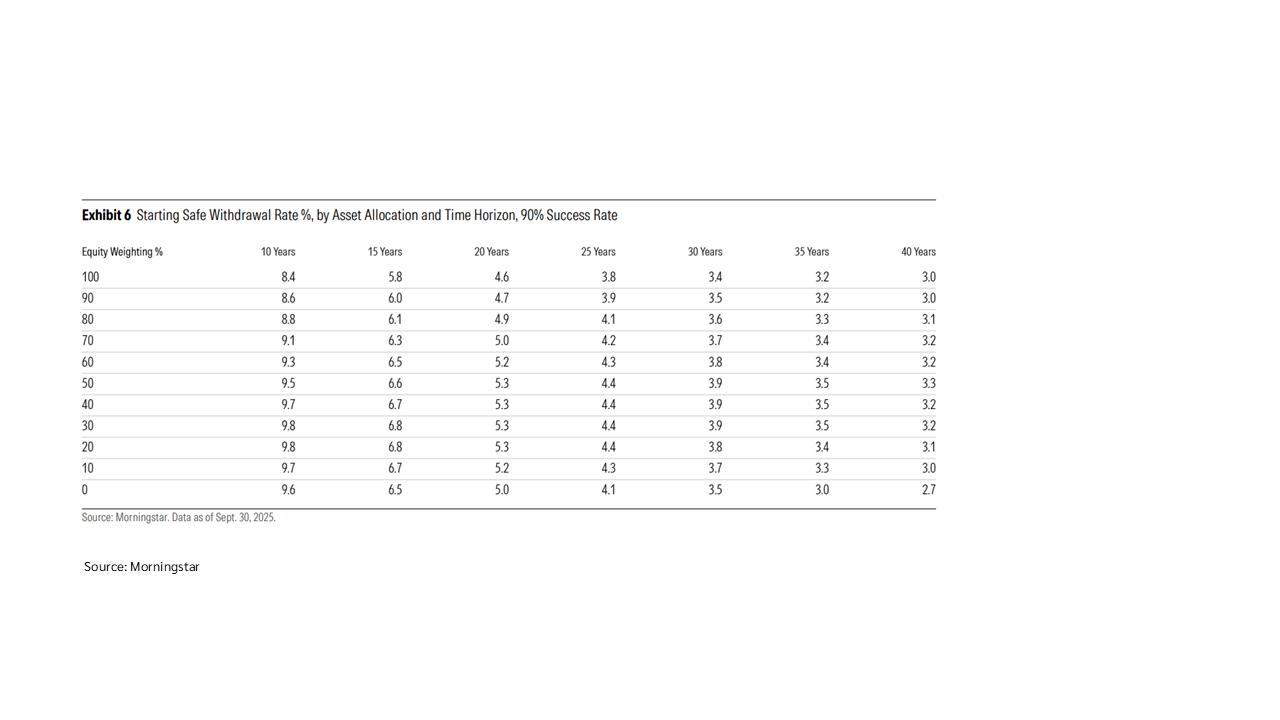
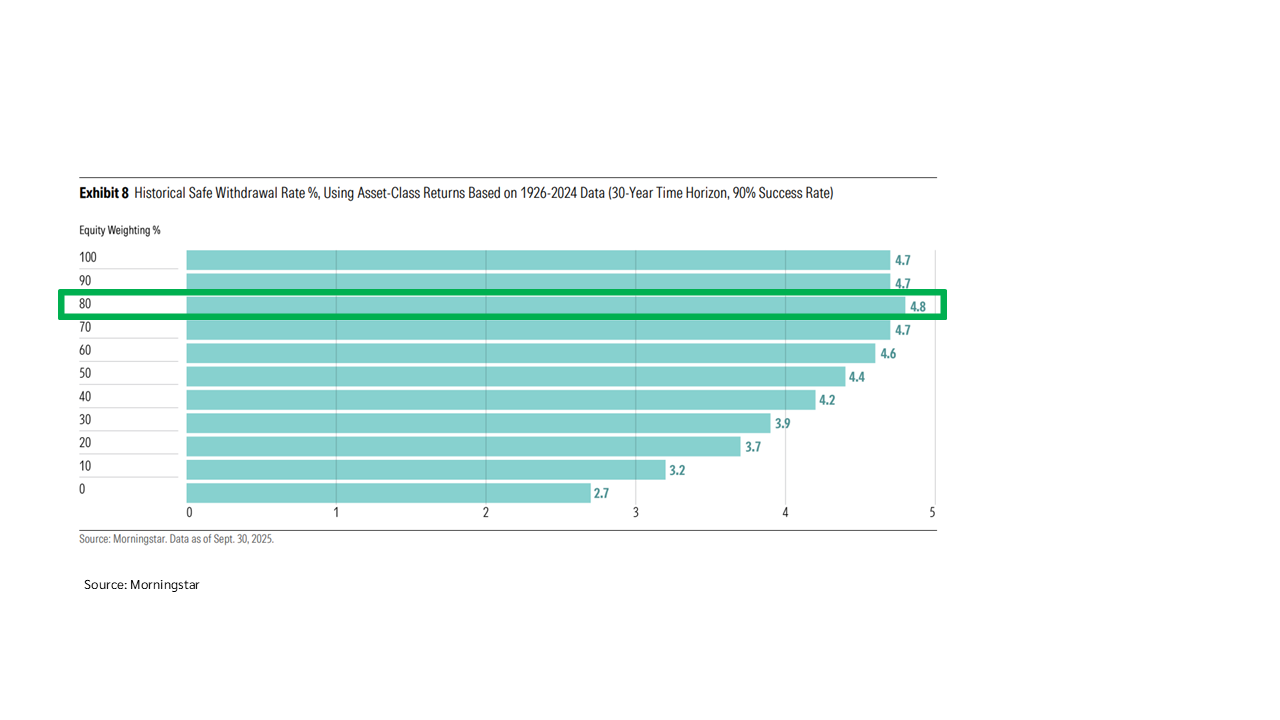
    เพื่อให้ละเอียดขึ้นอีกนิดนึง ผมมีไปอ่าน research paper ของ Morningstar และอันนี้ผมสรุปใจความคร่าวๆมาให้ แต่ขอให้เข้าใจว่าเค้าอ้างอิงผลตอบแทนของหุ้น U.S. เป็นหลัก

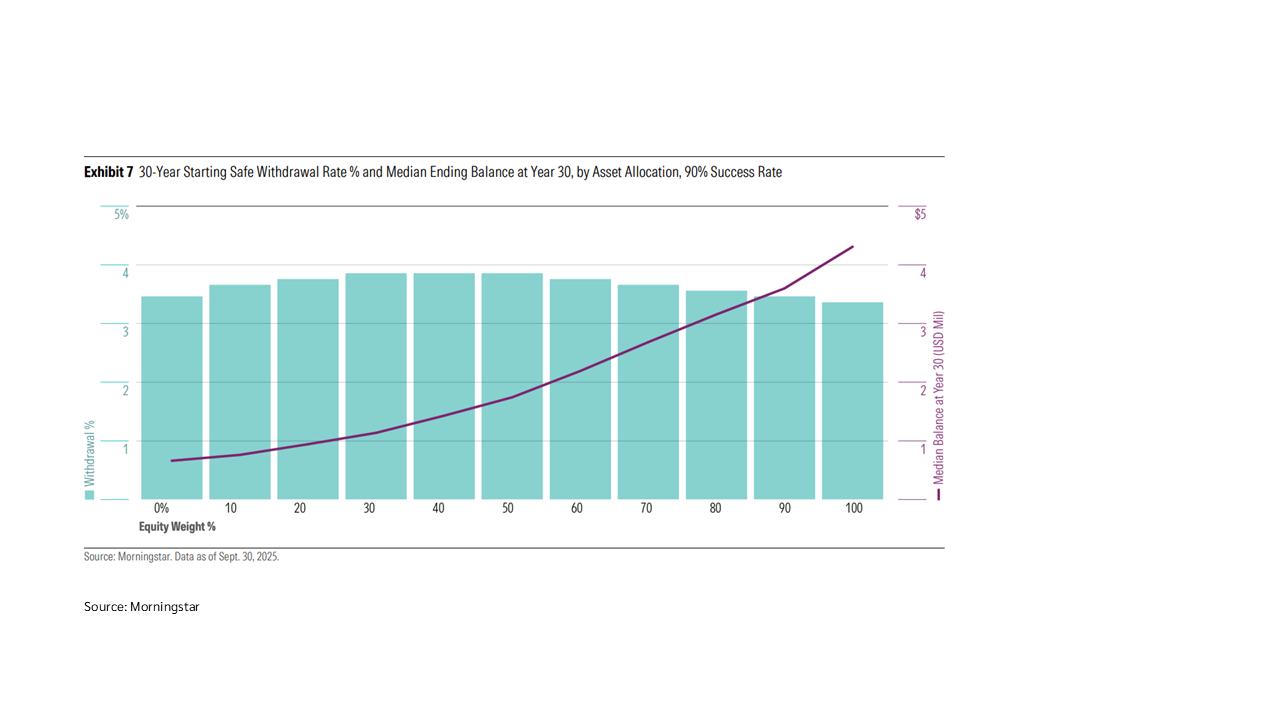
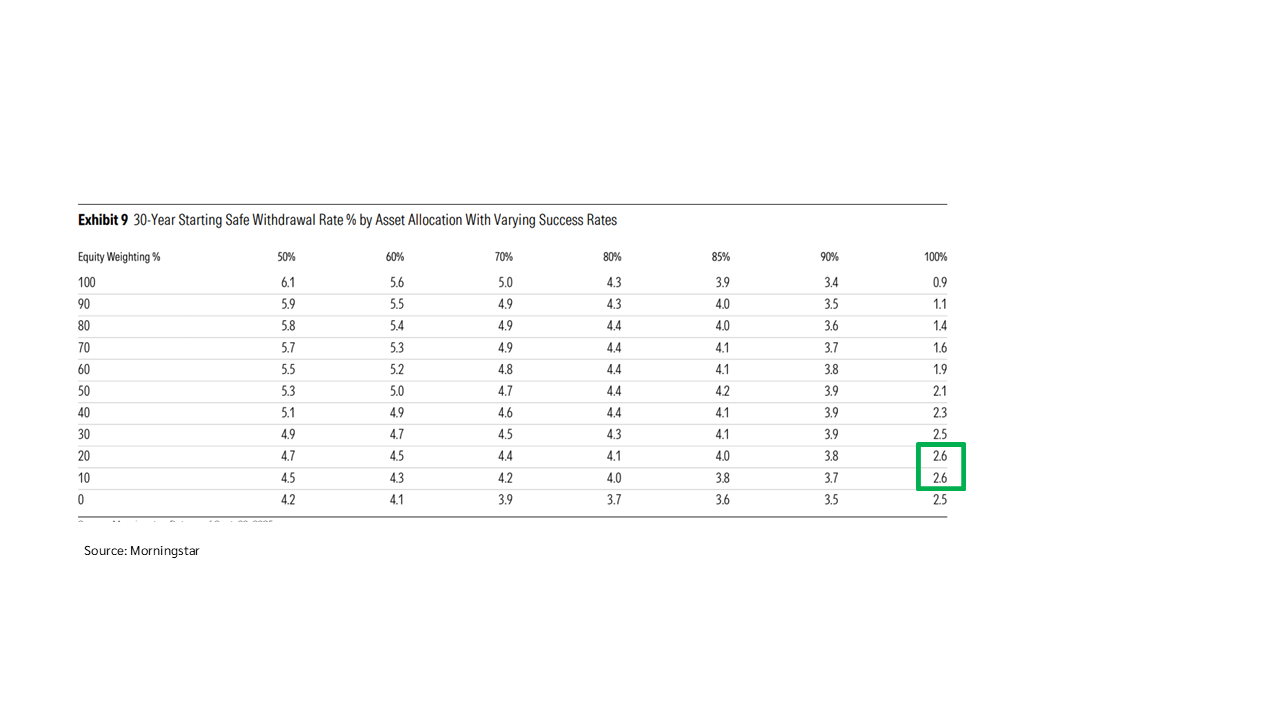
    • Research ปี 2025 ของ Morningstar ประมาณไว้ว่าอัตราการถอน 3.9% ในปีแรกและค่อยๆเพิ่มขึ้นตามเงินเฟ้อปีละ 2.46% คืออัตราการถอนที่ปลอดภัย (ระยะเวลาเกษียณ 30 ปี มีโอกาส 90% ที่เงินไม่หมดไปก่อน ลงทุนในหุ้น 30-50% ของทั้งพอร์ตที่เหลือเป็นตราสารหนี้กับเงินสด)
    • วิธีการของ Morningstar ใช้ Forward-looking assumptions โดยจะพิจารณาสถานการณ์ปัจจุบันของตลาดทุนและอัตราดอกเบี้ยในการประมาณการผลตอบแทนคาดหวังในอนาคตด้วย
    • พอร์ตที่หนักหุ้นมากๆ ไม่ได้ทำให้ตัวเลขอัตราการถอนเงินสูงขึ้น เพราะความผันผวนที่สูงอาจจะทำให้เกิดความเสี่ยงได้ถ้าช่วงปีแรกๆผลตอบแทนจากการลงทุนติดลบ โดยเฉลี่ยแล้วพอร์ตที่หนักหุ้นก็จะผลตอบแทนสูงกว่าและสามารถรองรับการถอนที่อัตราที่สูงกว่าได้นั่นแหละ แต่ในกรณีที่แย่มันคือจะแย่ไปเลย
    • ถ้าสามารถยืดหยุ่นเรื่องอัตราการถอนได้ ก็จะสามารถถอนได้ที่อัตราการถอนเริ่มต้นที่สูงขึ้น
    • แต่ถ้าสมมติใช้ Historical data อย่างเดียวเลย ไม่มีการ Forward-looking อัตราการถอนจะเป็น 4.8% (ระยะเวลาเกษียณ 30 ปี มีโอกาส 90% ที่เงินไม่หมดไปก่อน ลงทุนในหุ้น 80% ของทั้งพอร์ตที่เหลือเป็นตราสารหนี้กับเงินสด)
    • แล้วถ้าสมมติว่าเราปรับเรื่องโอกาสสำเร็จแทนล่ะ Morningstar พบว่าการจะให้โอกาสสำเร็จเพิ่มไปเป็น 100% แปลว่าเราต้องถอนใช้น้อยลงเยอะมาก พบว่าถอนใช้ได้แค่ปีละ 2.6% เท่านั้น และต้องถือหุ้นน้อยมากแค่ 10-20% ของพอร์ตเท่านั้น เพราะมันต้องเผื่อเคสโชคร้ายมากๆที่หุ้นตกรุนแรงในปีแรกๆที่เกษียณ
    • วิธีการถอนเงินแบบยืดหยุ่น ทำให้มีโอกาสสำเร็จสูงขึ้นและโดยรวมสามารถรองรับอัตราการถอนที่สูงขึ้นได้ วิธีการเช่น
      • ถ้าปีไหนพอร์ตขาดทุน ก็ถอนเงินแบบไม่ปรับขึ้นตามเงินเฟ้อ
      • ถอนเป็นสัดส่วนของมูลค่าที่เหลือของพอร์ตแทนที่จะเป็นของเงินต้นตอนเริ่มเกษียณ
      • ค่อยๆปรับอัตราการถอนตามผลตอบแทนการลงทุนและอัตราการถอนในปีก่อนหน้า ก็คือถ้าพอร์ตกำไรก็ถอนเยอะขึ้นหน่อย ถ้าพอร์ตขาดทุนก็ถอนลดลงด้วยกติกาบางอย่าง
      • ถอนเยอะหน่อยตอนปีแรกๆ และถอนลดลงเมื่ออายุเยอะขึ้น (คนอายุเยอะก็จะใช้เงินน้อยลง)
    • ใน Research paper มีรายละเอียดเกี่ยวกับวิธีการถอนแบบต่างๆ ว่าทำอย่างไร รวมถึงศึกษาว่าวิธีการไหนใช้เงินระหว่างเกษียณได้เยอะกว่ากันหรือเหลือกว่ากัน แต่รายละเอียดมันจะเยอะ คนที่มีความสนใจสามารถไป download paper และอ่านเองได้ที่ https://www.morningstar.com/business/insights/research/the-state-of-retirement-income

    สรุปแล้วคือผมก็มองว่าอัตราการถอนที่ 4% ก็ดูจะทำตามได้ง่ายและสอดคล้องกับ academic study นะ

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • เราควรจะต้องกังวลเรื่องหนี้กับ Bond Yield ของ U.S. หรือเปล่า ?

    เราควรจะต้องกังวลเรื่องหนี้กับ Bond Yield ของ U.S. หรือเปล่า ?

    เป็นคำถามที่ดี แน่นอนไม่มีใครรู้อนาคต ผมคิดว่าก็ควรต้องกังวลบ้าง แต่อาจจะยังไม่ถึงกับต้อง panic

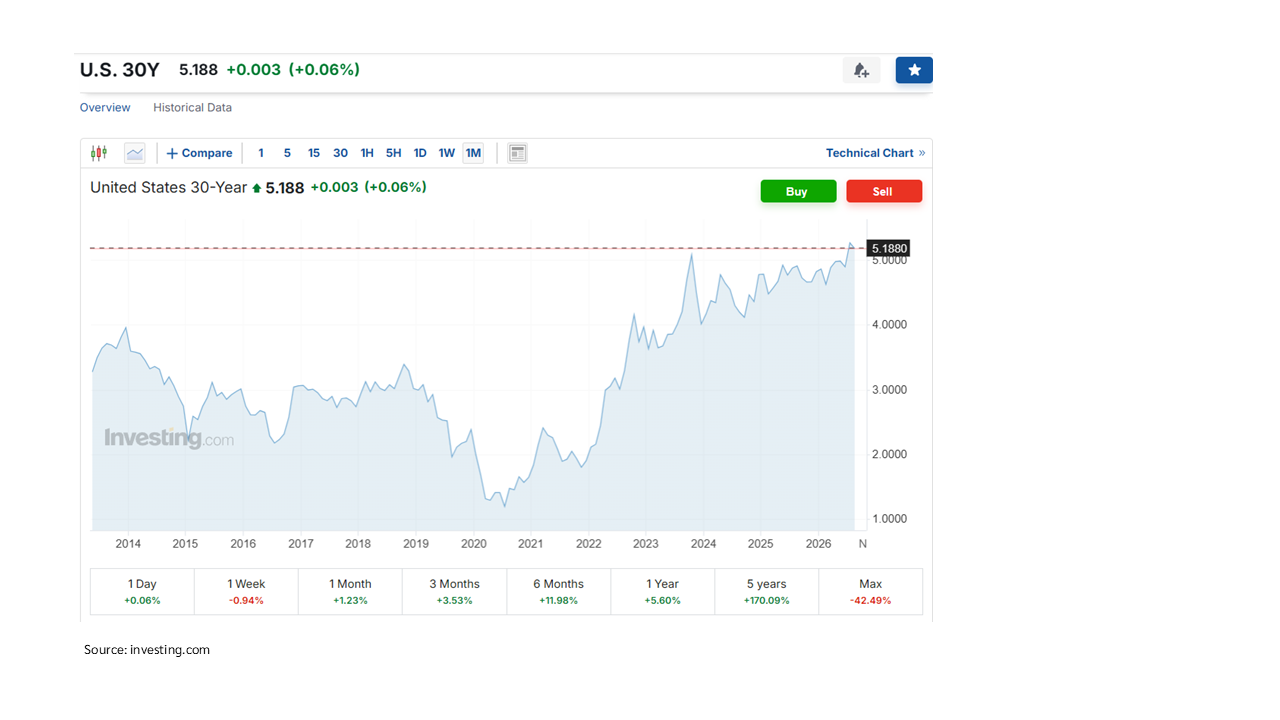
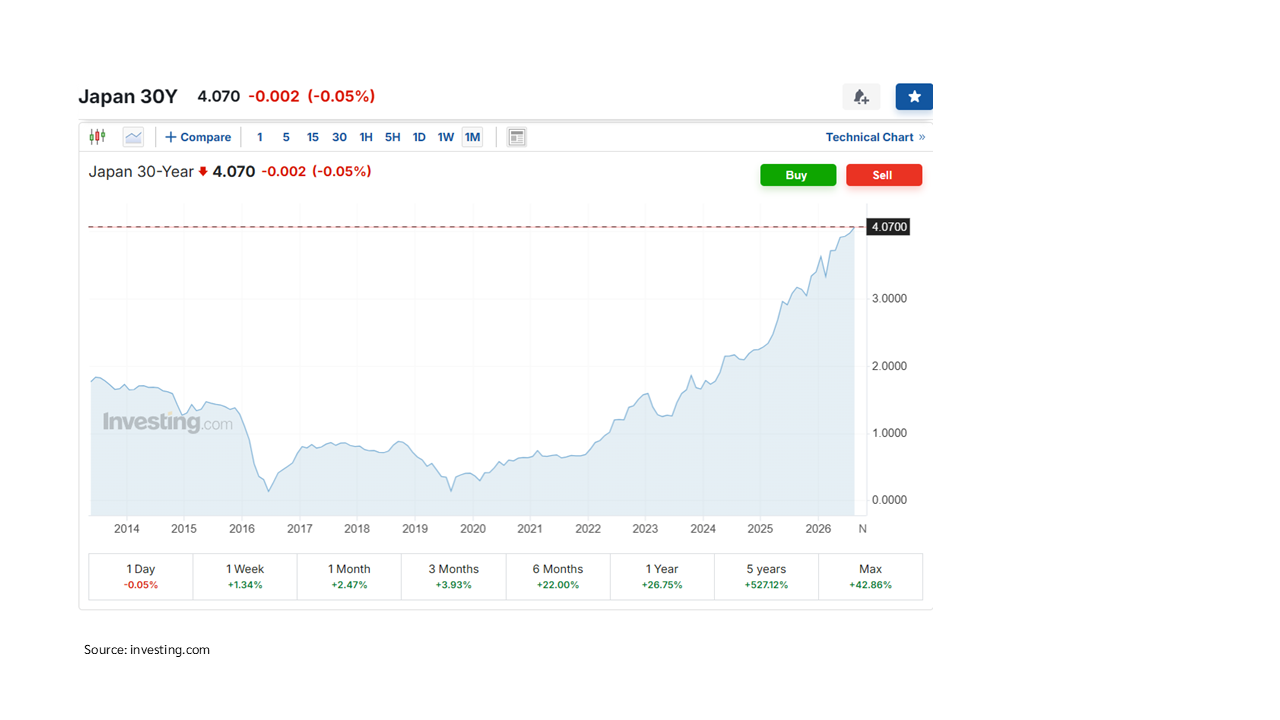
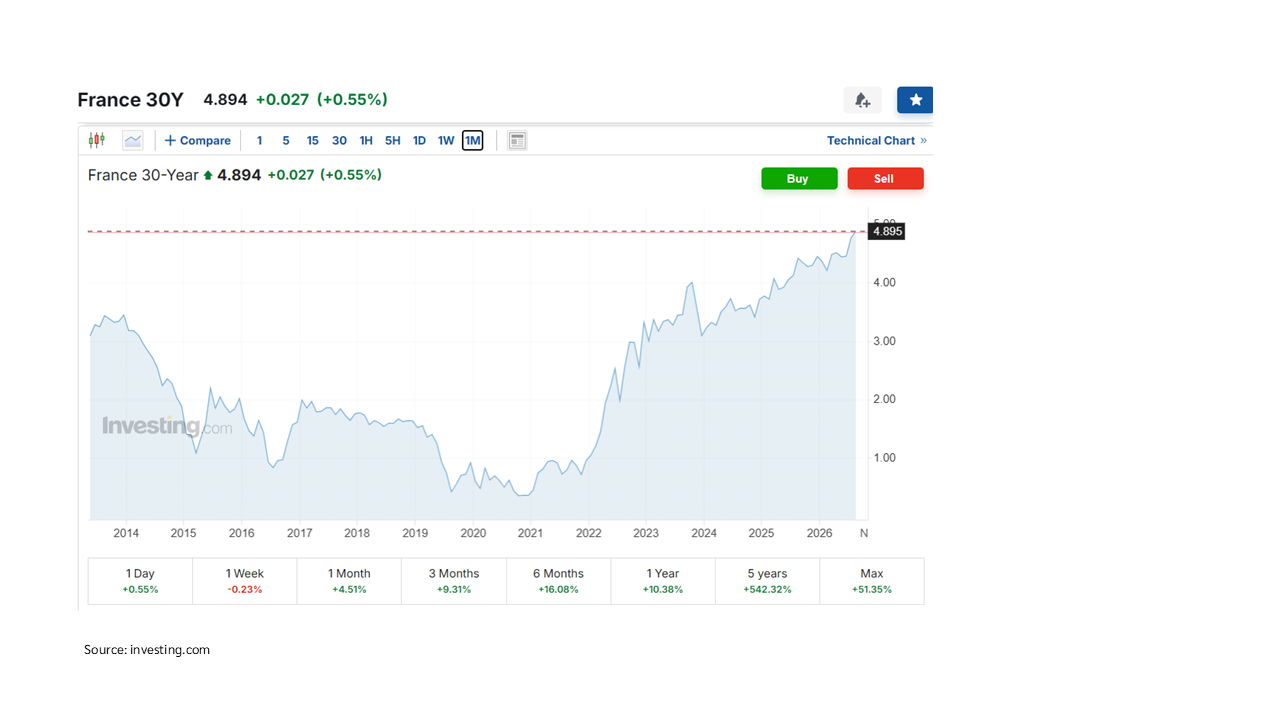
    ที่เราเห็นเค้าพูดในข่าวนี่เป็นตัวอัตราดอกเบี้ยพันธบัตรรัฐบาลระยะยาวครับ ความกังวลหลักตอนนี้ก็อยู่ที่ U.S. แต่จริงๆ bond yield ประเทศอื่นก็สูงขึ้นเช่นกัน เช่น ญี่ปุ่น, ฝรังเศส โดยไอเดียการที่อัตราดอกเบี้ยพันธบัตรสูงขึ้น มันแปลว่านักลงทุนในตลาดจะยินดีถือพันธบัตรเหล่านี้ก็ต่อเมื่ออัตราดอกเบี้ยสูงขึ้น ซึ่งมันก็ตีความหมายได้อยู่สองอย่างหลักๆคือ หนึ่งคนอาจจะเชื่อใจน้อยลงว่ารัฐบาลจะมีเงินมาจ่าย หรือสองคือตลาดคาดการณ์ว่าธนาคารกลางจะมีการปรับอัตราดอกเบี้ยสูงขึ้น ปัจจุบันดอกเบี้ยที่สูงขึ้นมานี่ก็ไม่ใช่ถึงกับสูงที่สุดในประวัติศาสตร์หรืออะไรนะ แค่สูงสุดในช่วงสิบปีนี้


    แล้วทำไม bond yield ถึงสูงขึ้นช่วงนี้ ?

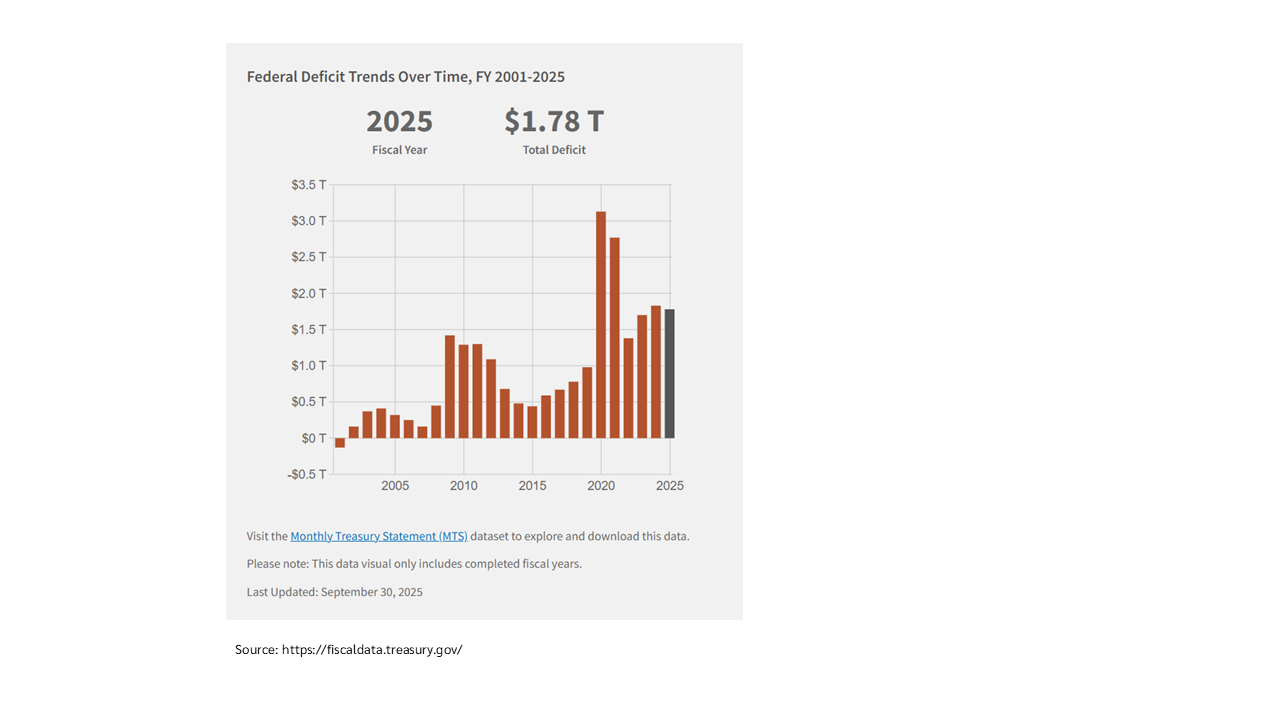
    เข้าใจว่าเรื่องหลักคือรัฐบาลใช้เงินเยอะ อย่าง U.S. ตั้งแต่ทรัมป์เข้าก็มี Big Beautiful Bill อะไรนั่นที่คนคาดว่าจะใช้เงินขาดดุลงบประมาณเพิ่มขึ้น และสงคราม Iran ก็ด้วย รวมๆแล้วคือคนคิดว่ารัฐบาลที่ก็ขาดดุลเยอะอยู่แล้วจะขาดดุลเยอะไปอีก และต้องกู้เงินเยอะขึ้นไปอีก เสี่ยงที่จะไม่มีเงินจ่ายมากขึ้น นักลงทุนก็เลยต้องการอัตราดอกเบี้ยสูงขึ้นเพื่อที่จะยอมถือพันธบัตร

    แล้วมันเป็นปัญหายังไง ?

    • จากมุมของธุรกิจและประชาชน อัตราดอกเบี้ยพันธบัตรที่สูง ก็จะทำให้ดอกเบี้ยเงินกู้สูงไปด้วย จะกระทบกับพวกสินเชื่อบ้านกับรถเป็นพิเศษ และกระทบการลงทุน
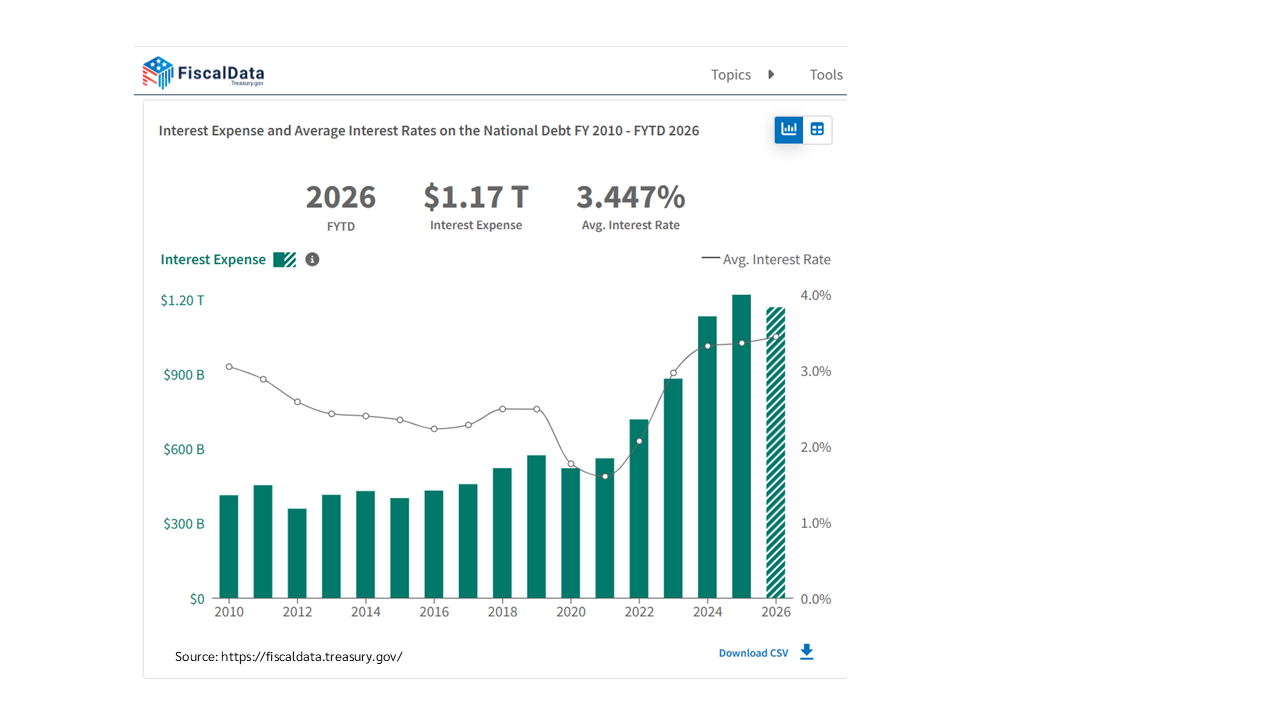
    • ส่วนฝั่งรัฐบาล มันก็จะทำให้การกู้ยืมเงินแพงขึ้น เพราะภาระดอกเบี้ยที่สูงขึ้น ล่าสุด Scott Bessent ถึงมีออกมาพยายามทำ buyback ตัว Long-term treasury แต่ก็ไม่เป็นผลอะไรเพราะตลาดก็ไม่เชื่อมั่นอยู่ดี

    ซึ่งทั้งหมดนี้ก็ธรรมดานี่ คนตกใจอะไรกัน ?

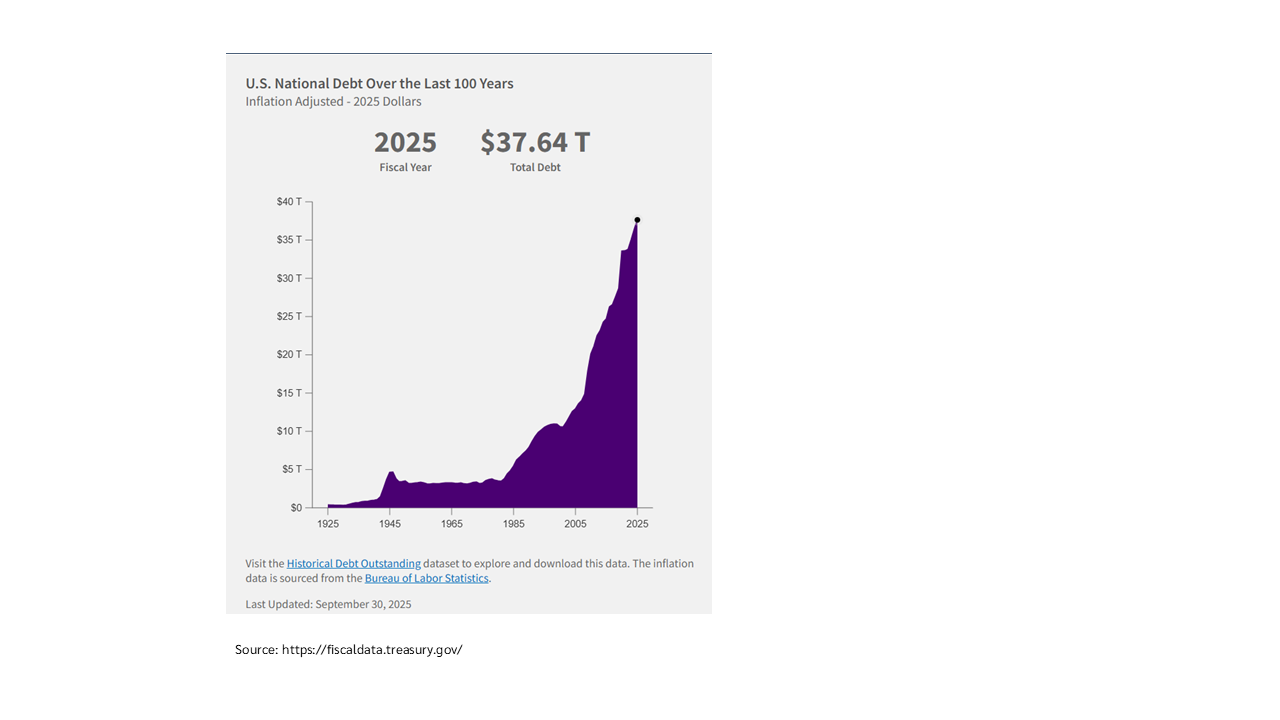
    ด้วยสถานการณ์ปัจจุบันก็ยังไม่มีอะไรแหละ Bond yield สูงระดับนี้ในอดีตก็เคยมีอยู่ แต่ก็ปฏิเสธไม่ได้ว่าภาระการจ่ายดอกเบี้ยของรัฐบาล U.S. ก็สูงขึ้นกว่าเดิมมากเพราะปริมาณการกู้ยืมมันเยอะขึ้นมากและอัตราดอกเบี้ยก็กำลังสูงขึ้น บวกกับก็ไม่ได้มีวี่แววจะลดการขาดดุลงบประมาณแต่อย่างใด

    ความสยองของเรื่องคือ แล้วมันจะถึง critical point เมื่อไหร่ สมมติเราเอาแบบจินตนาการก่อนนะ เป็นไปได้มั้ยที่ประเทศนึงมันจะกู้เงินได้เยอะแบบไม่มีที่สิ้นสุด ถึงเศรษฐกิจจะเข้มแข็งแค่ไหนก็ไม่น่าเป็นไปได้ถูกมะ มันน่าจะมีจุดไหนซักจุดที่เริ่มไม่เวิร์คละ คนก็กังวลว่ามันจะมีจุดนึงที่ความเชื่อมั่นใน U.S. Treasury มันลดไปจนทำให้ cost of borrowing มันสูงเกิน จนทำให้ภาระดอกเบี้ยเยอะเกิน แล้วเลยต้องกู้มากขึ้นไปอีกจนเป็น spiral หรือเปล่า แล้ววันนั้นเศรษฐกิจสหรัฐจะ shock มั้ย อันนี้คือคนกังวลไปข้างหน้าครับ

    แล้วสรุปนี่เราควรจะต้องกังวลมั้ย ?

    ก็อย่างที่บอกคือควรที่จะต้องกังวลบ้างแหละ เพราะในความเห็นผมคือถึงจุดนึงมันก็จะไม่ sustainable แน่ถึงแม้ความต้องการพันธบัตร U.S. จะสูงมากก็ตาม เพียงแต่ผมไม่คิดว่ามันจะแบบเหมือนปิด-เปิดสวิตช์ที่อยู่ๆมันจะแย่ไปเลย มีเวลาให้ทำ budget reform อะไรก็แล้วแต่ กับที่สำคัญคือเศรษฐกิจ real economy ของ U.S. ก็ยังทำได้ดีมาก ยังเป็นผู้นำใน software และเทคโนโลยีใหม่ๆ ดังนั้นเลยไม่ค่อยเชื่อว่ามันจะแบบเละเทะอะไรขนาดนั้น
    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร

  • ถ้าต้องเลือกอันเดียว Nasdaq 100 หรือ S&P 500 ?

    ถ้าต้องเลือกอันเดียว Nasdaq 100 หรือ S&P 500 ?

    มีคนถามว่าถ้าต้องเลือกถือกองทุนดัชนีระหว่างสองอันนี้ ถืออันไหนดี

    ส่วนตัวผมว่าอันไหนก็ได้ แต่ถ้าสมมติต้องเลือกอันเดียวผมก็จะเป็น S&P 500 นะครับ ตรงกับคนอื่นๆ

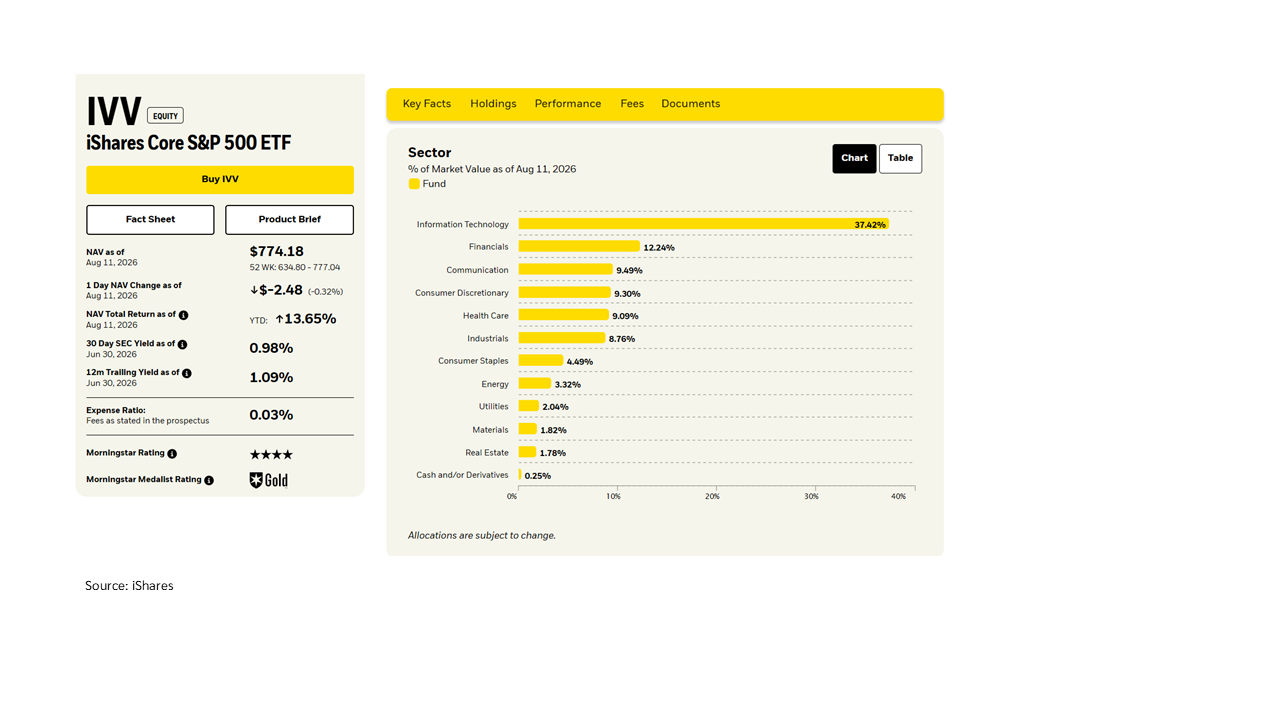
    โดยภาพรวมคือ S&P 500 ปลอดภัยกว่าเพราะกระจายในหลายบริษัทกว่ากันและกระจายกลุ่มธุรกิจดีกว่าแน่

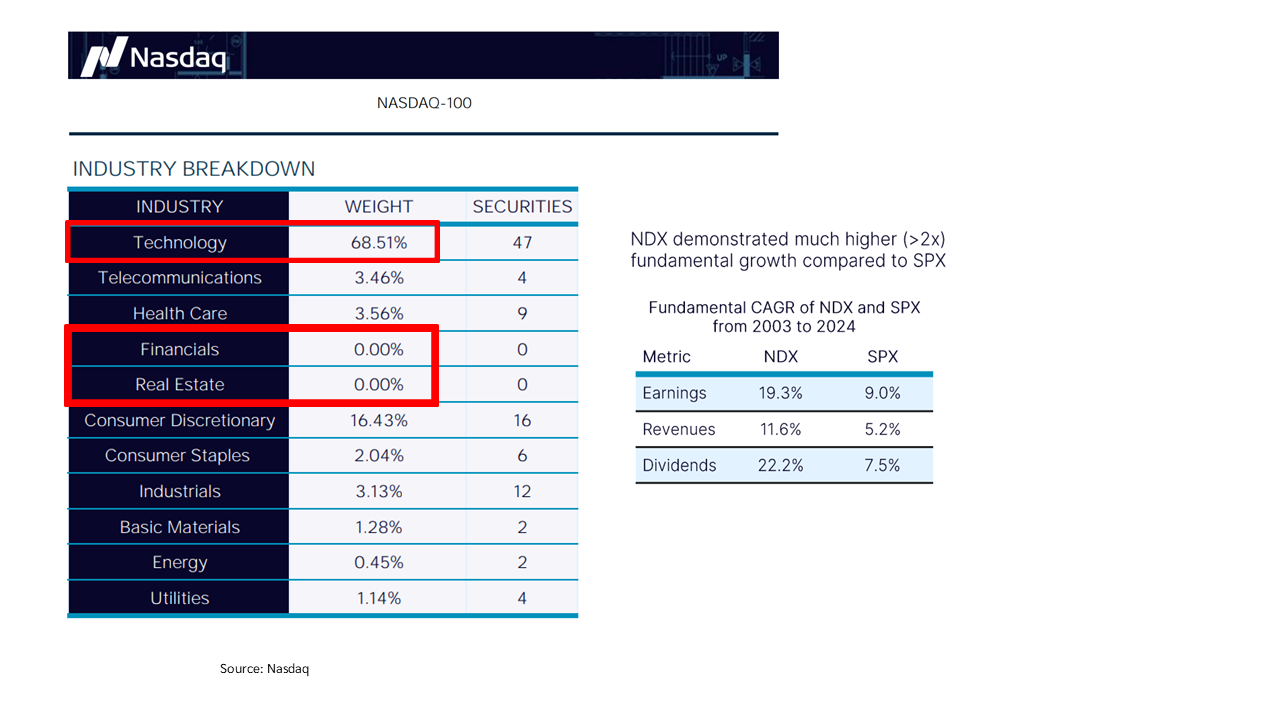
    ส่วน Nasdaq 100 ก็กระจายพอสมควร แต่จะมีกติกาประหลาดเช่น หุ้น list บน Nasdaq เท่านั้น, สัดส่วนธุรกิจประมาณครึ่งหนึ่งอยู่ในกลุ่มเทคโนโลยี และไม่มี Financials หรือ REIT เลย

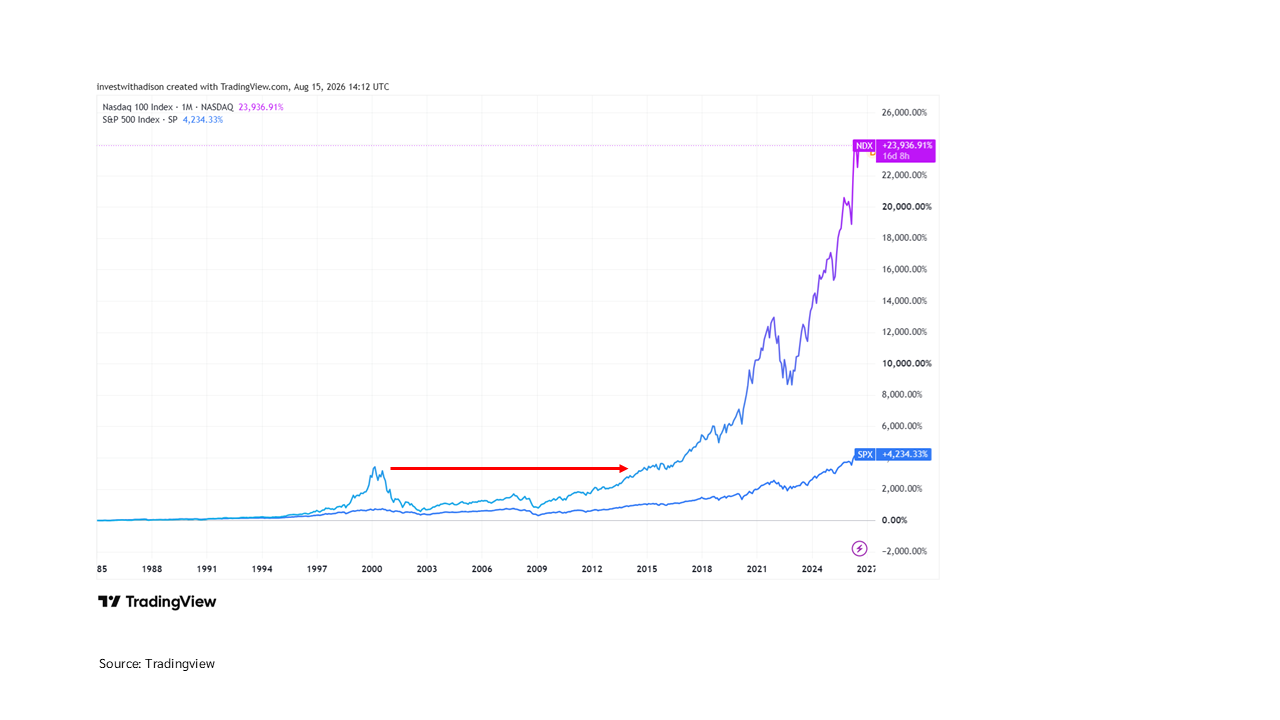
    ที่ผ่านมา ช่วงที่ตลาดตกรุนแรง Nasdaq 100 ก็ตกแรงกว่า S&P 500

    ผมมีการดึงข้อมูลราคาของดัชนี Nasdaq 100 กับ S&P 500 ย้อนไปตั้งแต่ inception พบว่า Drawdown ที่แรงที่สุดของ Nasdaq 100 คือ -82.9% ในปี 2002 และใช้เวลาเกือบ 11 ปีถึงจะฟื้น ส่วนของ S&P 500 คือ -56.8% ในปี 2009 และใช้เวลาเกือบ 4 ปีถึงจะฟื้น

    โอเคบางคนอาจจะบอกว่าของช่วงปี 2000 มันเป็น dot com bubble ไง มันเลยกระทบ Nasdaq 100 เยอะกว่า มันก็ฟื้นช้าเป็นธรรมดา ซึ่งก็จริง แต่มันก็อาจจะเกิด tech bubble อื่นเกิดขึ้นได้อีกในอนาคต ดังนั้นประเด็นเรื่องว่าอาจจะพอร์ตระเบิดตูม บวกกับ S&P 500 เองผลตอบแทนมันไม่ได้เลวร้าย ผมก็เลยเทไปทาง S&P 500 มากกว่านะ

    ตอนนี้เรามีคอร์ส Workshop ออนไลน์ด้วย
    สามารถเข้าไปลงทะเบียนทดลองเรียนฟรีได้ที่

    WORKSHOP เรียนหุ้นจากพื้นฐานสู่มือโปร